
Рынок рекламных размещений России в 2019–2026 годах: кто растет на бумаге, кто получает дополнительные бюджеты и что изменяется внутри каналов.
Дата редакционного среза — 28 октября 2026 года. Основа: первичная статистика АКАР, АРИР и Росстата, Банк России, финансовая отчетность компаний; расчеты CONCEPTUM MEDIA. Кабинетное исследование — без собственной выборки рекламодателей.
Короткий результат
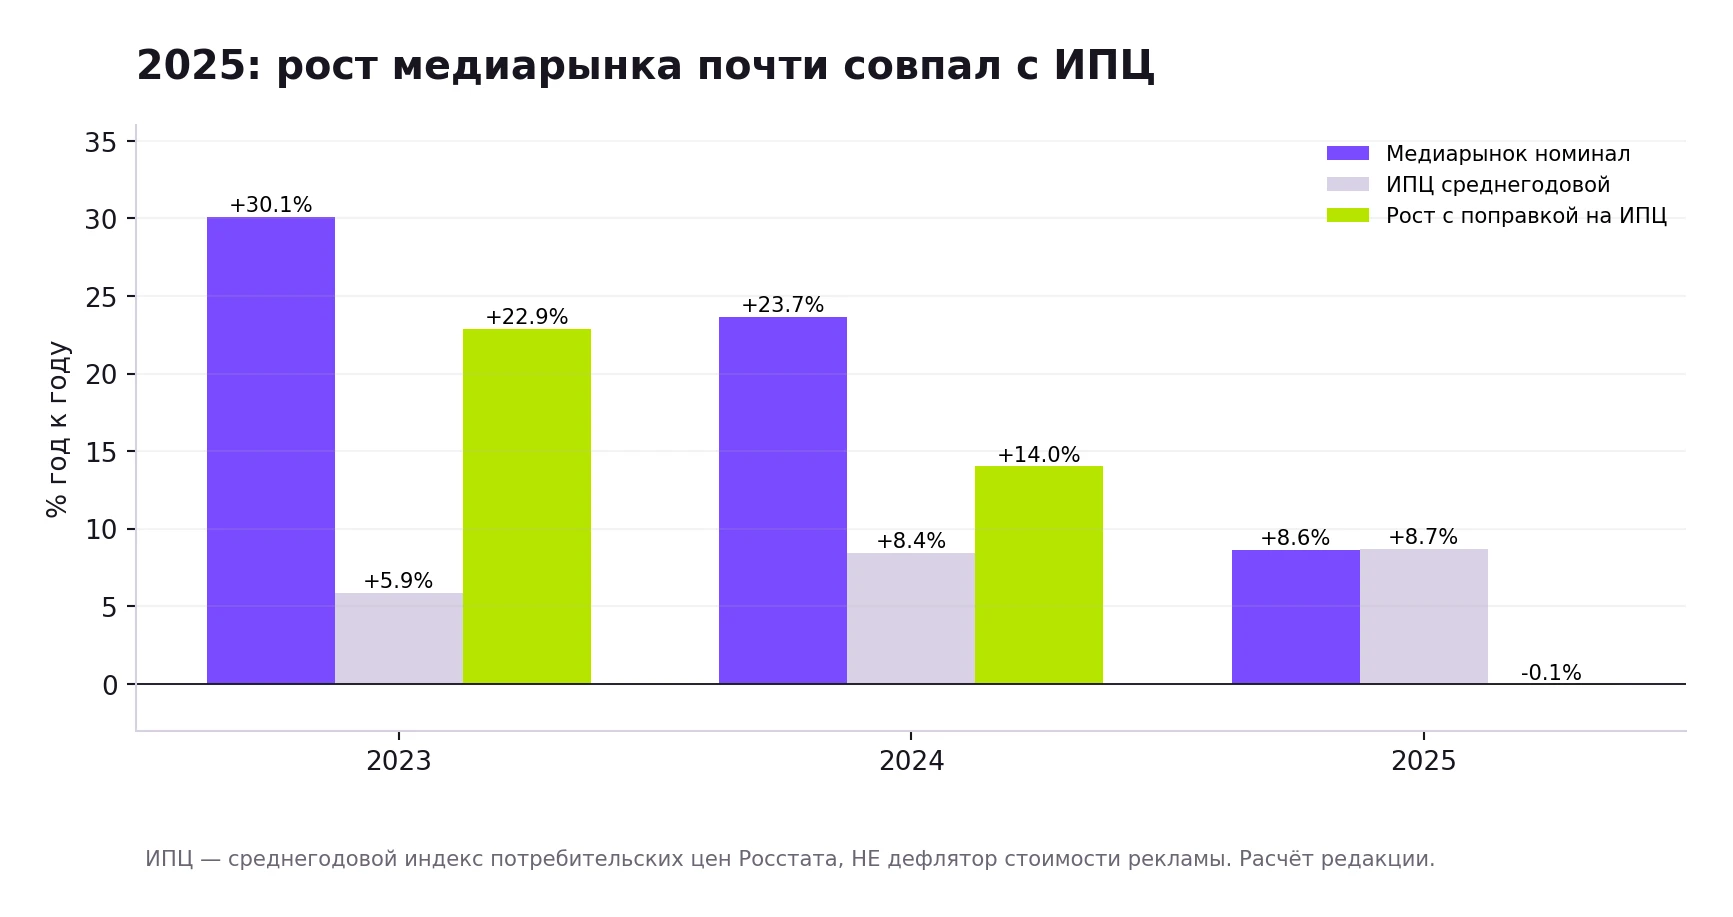
В 2025 году российская реклама в медиа прибавила около 78 млрд ₽ в текущих ценах, но ее рост практически совпал со среднегодовым индексом потребительских цен. Большая часть дополнительного объема по АКАР пришлась на интернет-сервисы. В другой классификации АРИР крупнейшей категорией цифрового продвижения стала eRetail media, связанная с торговыми платформами. Отдельные каналы и города двигались в противоположных направлениях.
Метод и границы
Сопоставимые ряды: 2019–2025 — пять крупных медиасегментов АКАР; 2024–2025 — открытые подсегменты наружной рекламы и города; 2025 — единый цифровой периметр АРИР; I квартал 2026 — лишь доступные сегменты АКАР. Для каждой диаграммы публикуем исходные значения и адрес источника.
Формулы. Доля = объем канала / объем соответствующего рынка × 100%; вклад в прирост = изменение канала / изменение рынка × 100%; рост с поправкой на ИПЦ = (объем_t / объем_(t−1)) / (1 + среднегодовой ИПЦ_t) − 1. Последняя формула — сопоставление покупательной способности рублей, а НЕ доказательство изменения объема рекламы.
1. Шесть лет роста: каким стало распределение
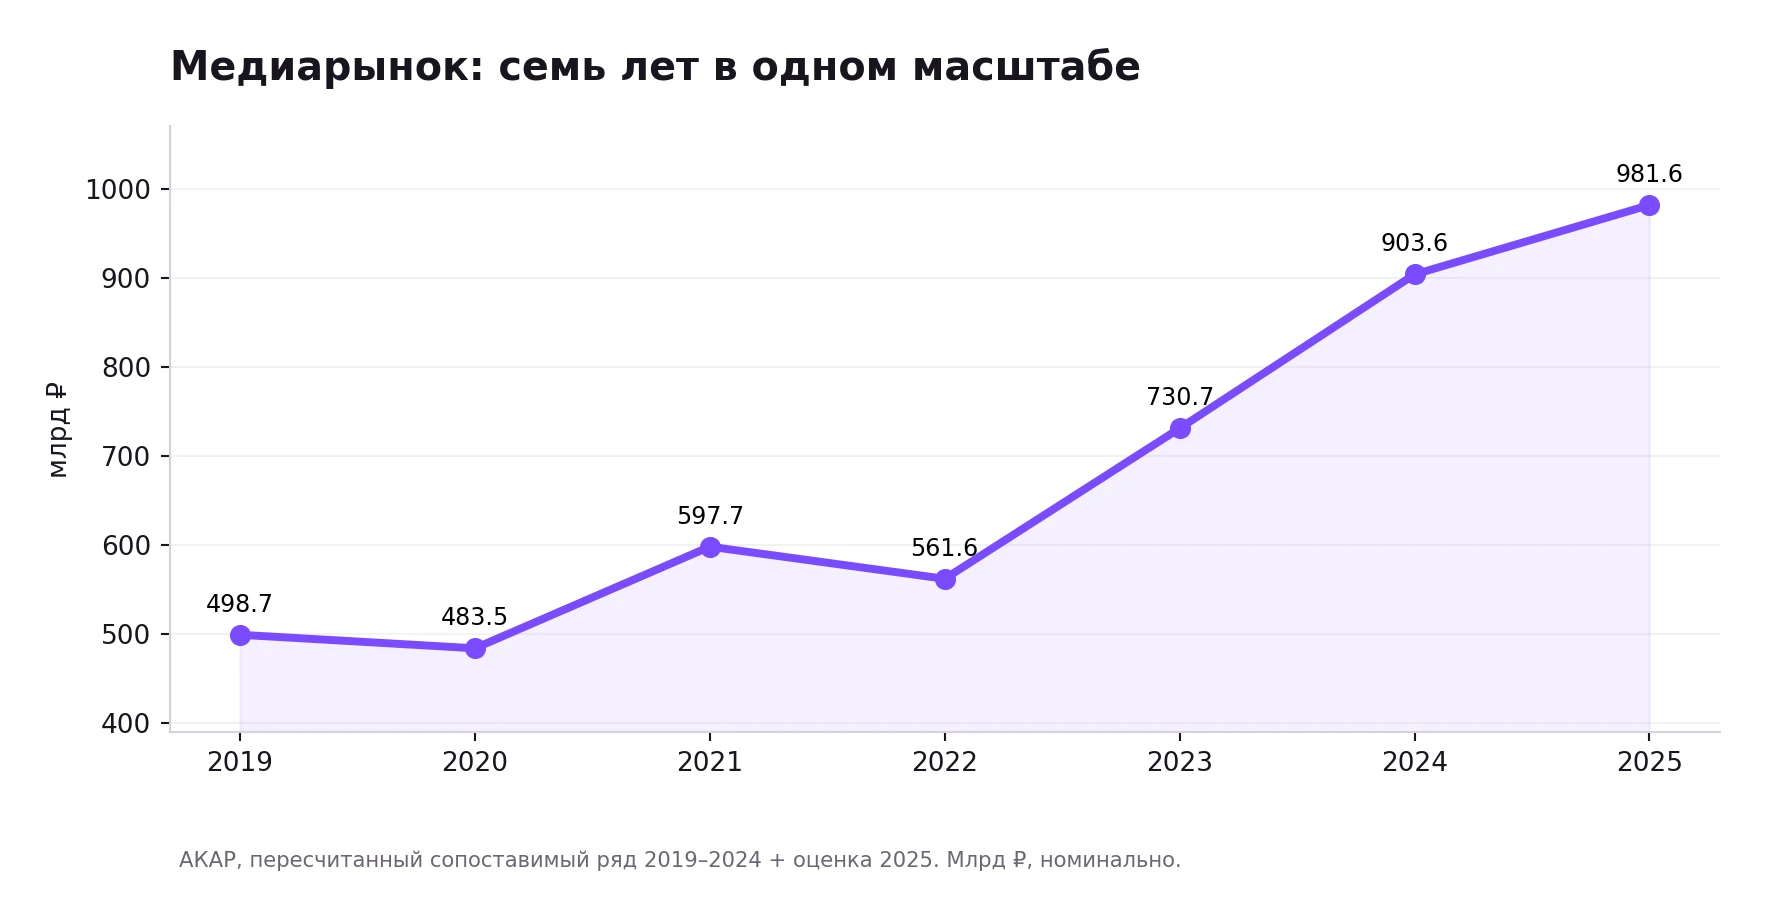
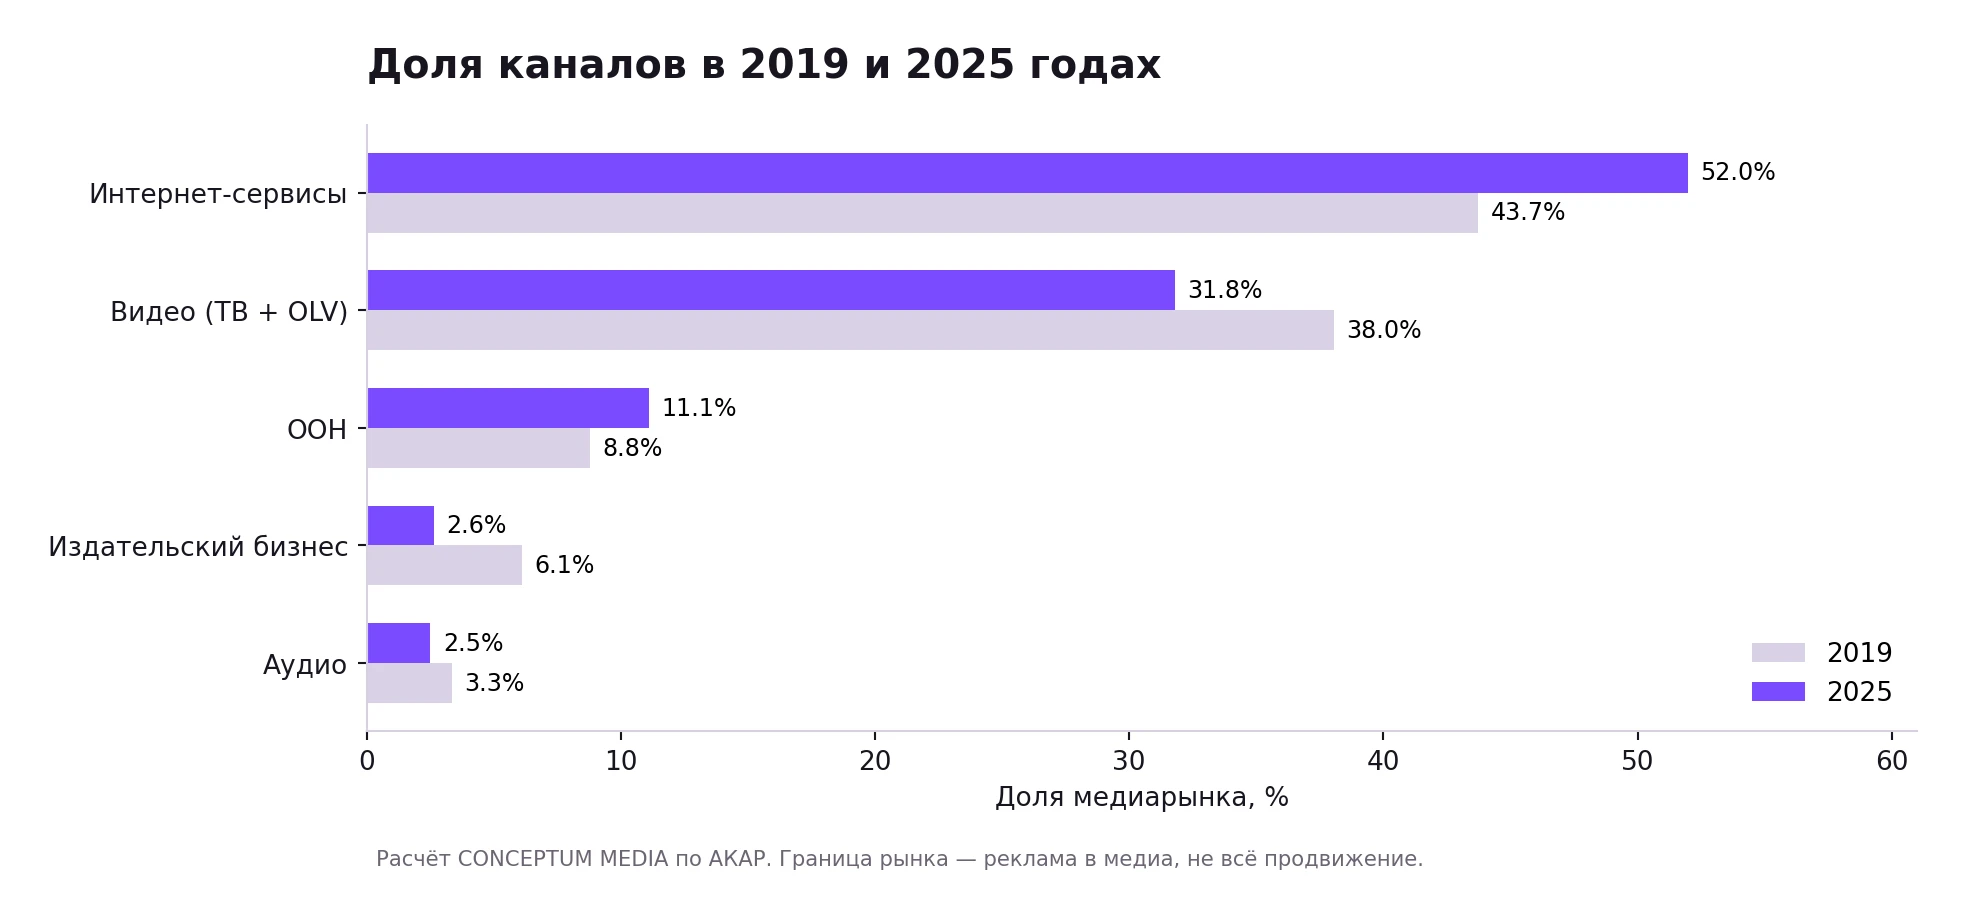
За 2019–2025 годы расходы на размещение в медиа выросли с 498,7 до 981,6 млрд ₽ (+96,8% номинально). Однако структура изменилась: доля интернет-сервисов выросла с 43,7% до 52,0%, а доля издательского бизнеса упала приблизительно с 6,1% до 2,6%. Это статистическая перестройка медиарынка; она не описывает эффективность каналов.
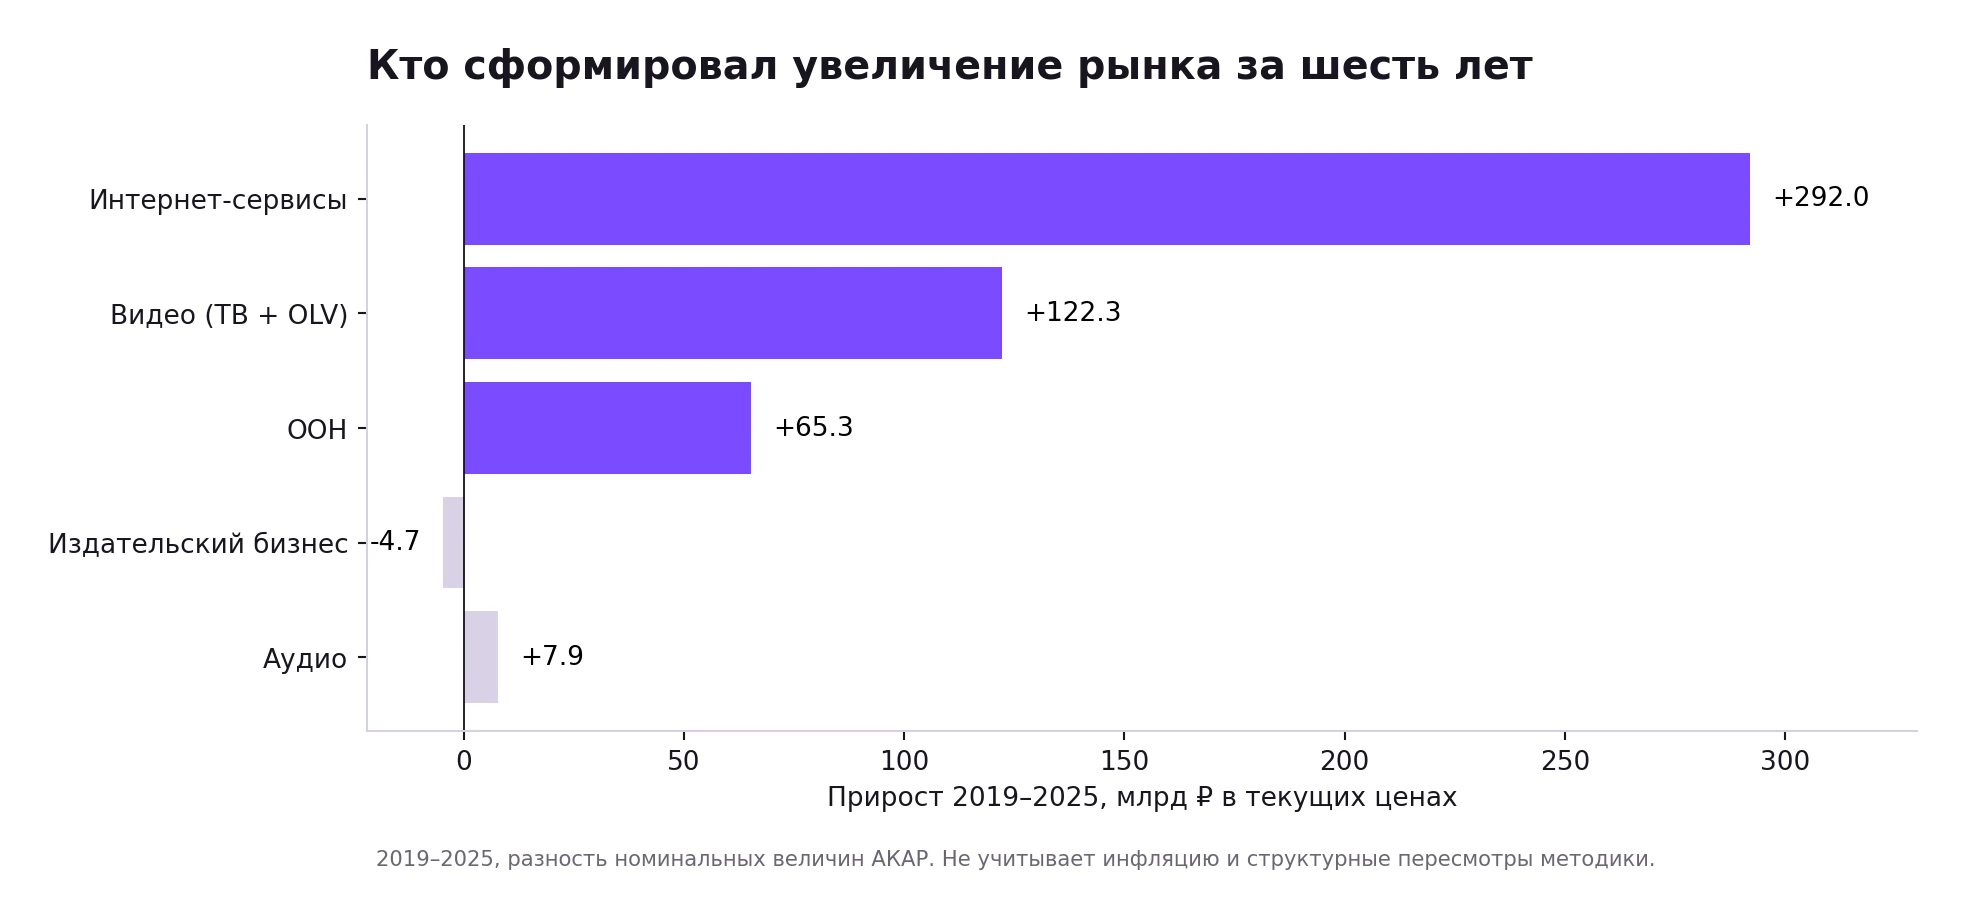
За весь период 2019–2025 интернет-сервисы дали примерно 292 млрд ₽ из общего номинального прироста рынка около 483 млрд ₽, то есть примерно 60%. На шестилетнем горизонте структурный сдвиг виден намного лучше, чем при сравнении только 2024 и 2025 годов.
2. В 2025 году рубли выросли примерно на величину ИПЦ
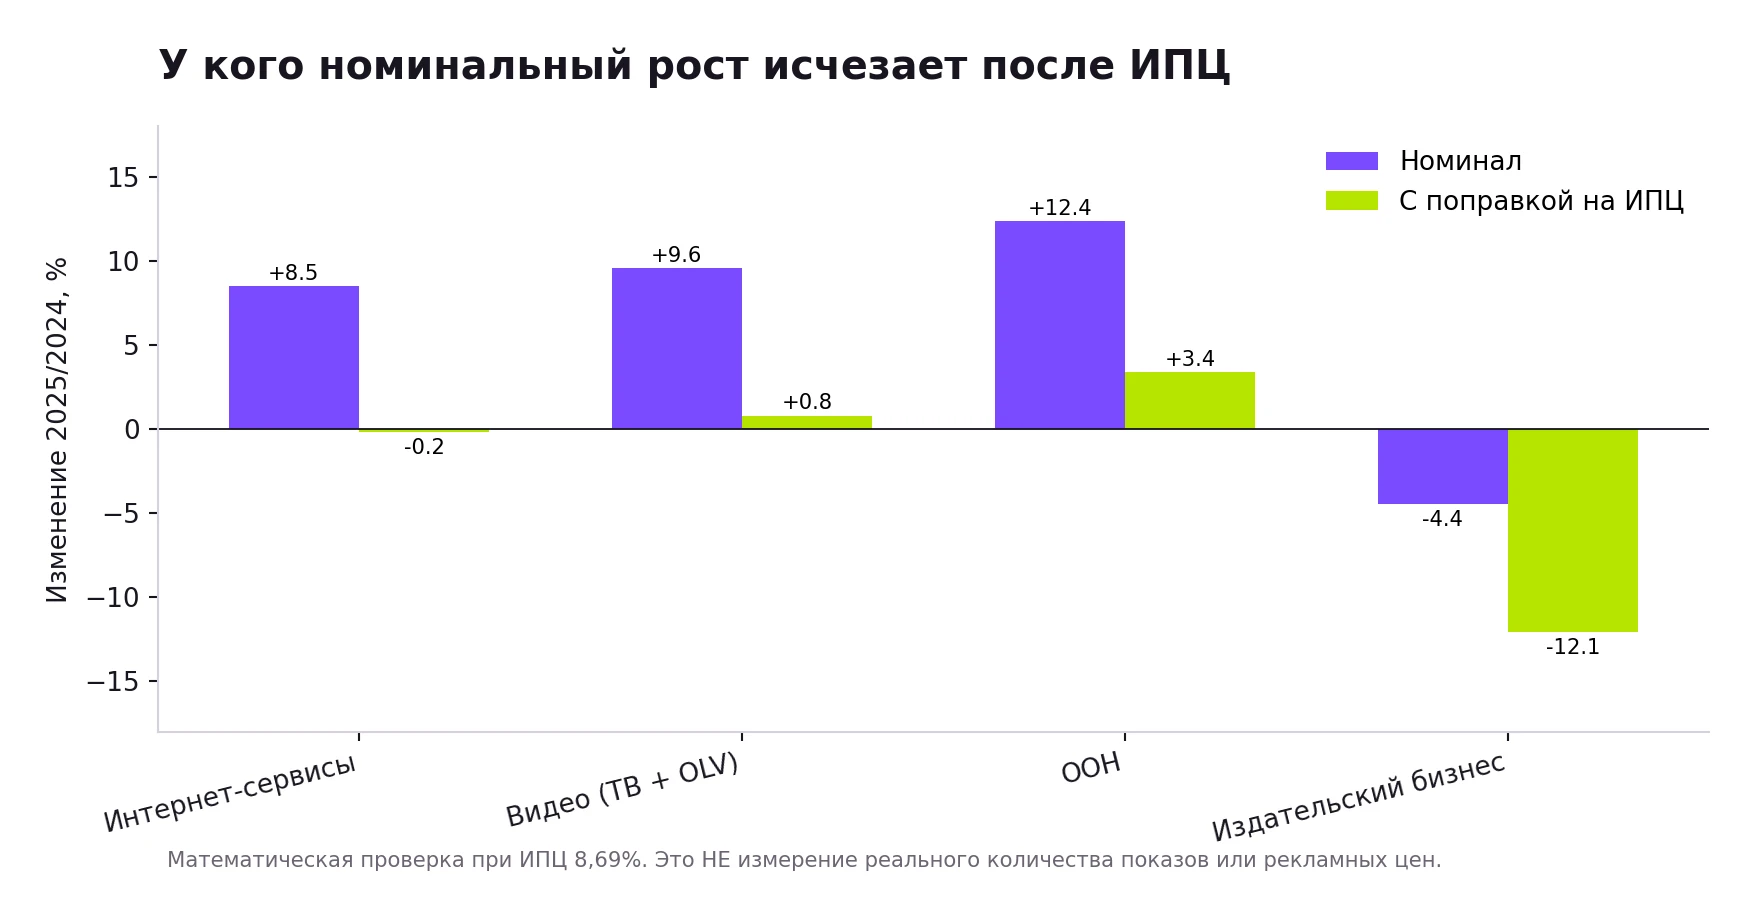
Номинальный прирост, вычисленный из опубликованных сумм: 8.63%. АКАР приводит округленные +8,5%; Росстат — +8,69% среднегодового ИПЦ. При условной корректировке на общий ИПЦ результат: -0.05%. В 2023 и 2024 аналогичный показатель оставался положительным: +22.9% и +14.0%.
Корректировка не равна «росту физического объема рекламы». Реальный рекламный дефлятор должен учитывать изменение CPM, GRP, OTS, доли цифровых поверхностей, качества аудитории, способов оплаты и цен на отдельные форматы. Таких сопоставимых по всем каналам данных у нас нет.
3. Каналы: куда именно пришел дополнительный бюджет
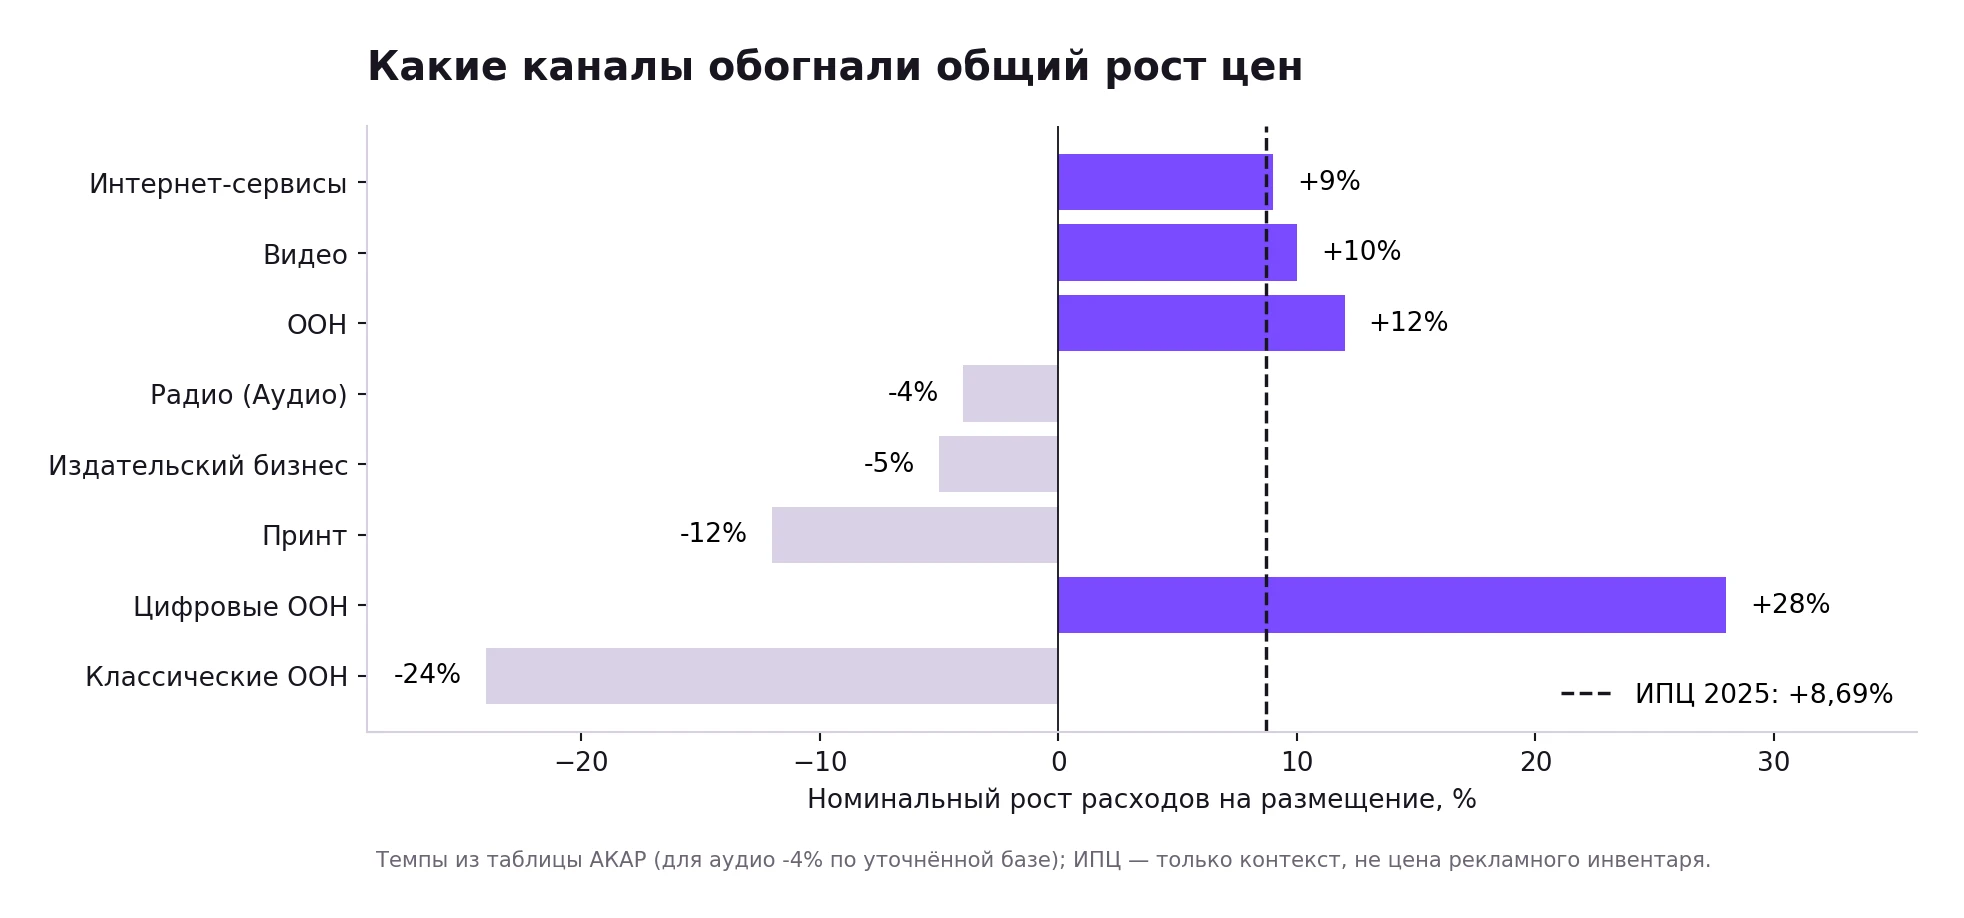
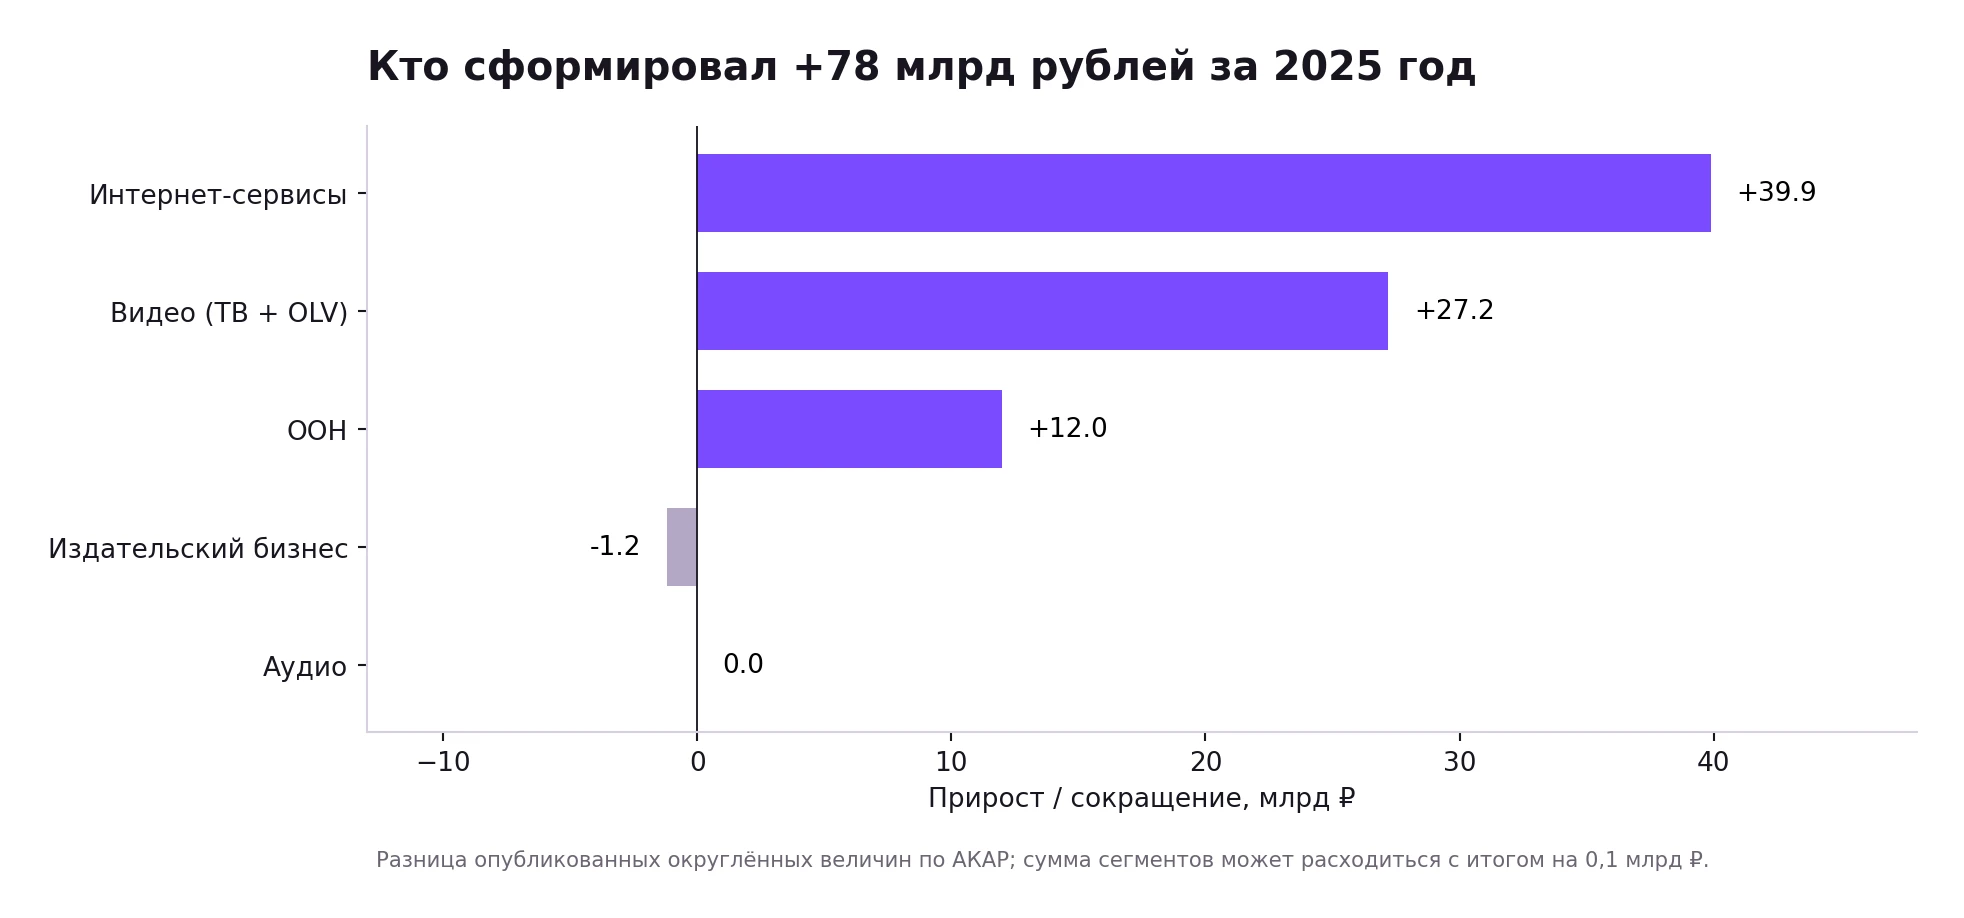
По 2024–2025 годам прирост медиарынка составил +78,0 млрд ₽. Интернет-сервисы дали +39,9 млрд (51,2% прироста), видео +27,2 млрд (34,9%), OOH +12 млрд (15,4%). Издательский бизнес сократился на 1,2 млрд; по аудио опубликованные округленные суммы одинаковы, хотя АКАР на сопоставимой уточненной базе сообщает −4%. Доли вкладов из округленных данных могут давать около 100%, но не ровно 100%.
Для медиаплана разделяем четыре уровня: (а) охватные медиа — видео, наружная реклама, аудио, издатели; (б) цифровые рекламные системы — performance, баннеры, брендинговое видео; (в) интерфейсы намерения и транзакции — классифайды, retail media; (г) контентные интеграции — блогеры и мессенджеры. Это редакционная схема использования, а не единая сумма рынка: уровни пересекаются по технологиям и по отчетам.
4. Детальная карта цифровых расходов
АРИР в 2025 году оценила интернет-рекламу и продвижение в 1 569 млрд ₽. Внутри одной системы категорий eRetail media занимает 580 млрд (37,0%), performance — 471,1 млрд (30,0%), классифайды — 226 млрд (14,4%), брендинговая реклама — 161,9 млрд (10,3%), блогеры — 57 млрд (3,6%), реклама у мобильных операторов — 38 млрд (2,4%), мессенджеры — 24 млрд (1,5%), прочее — 11 млрд (0,7%). Сумма категорий точно равна 1 569 млрд ₽.
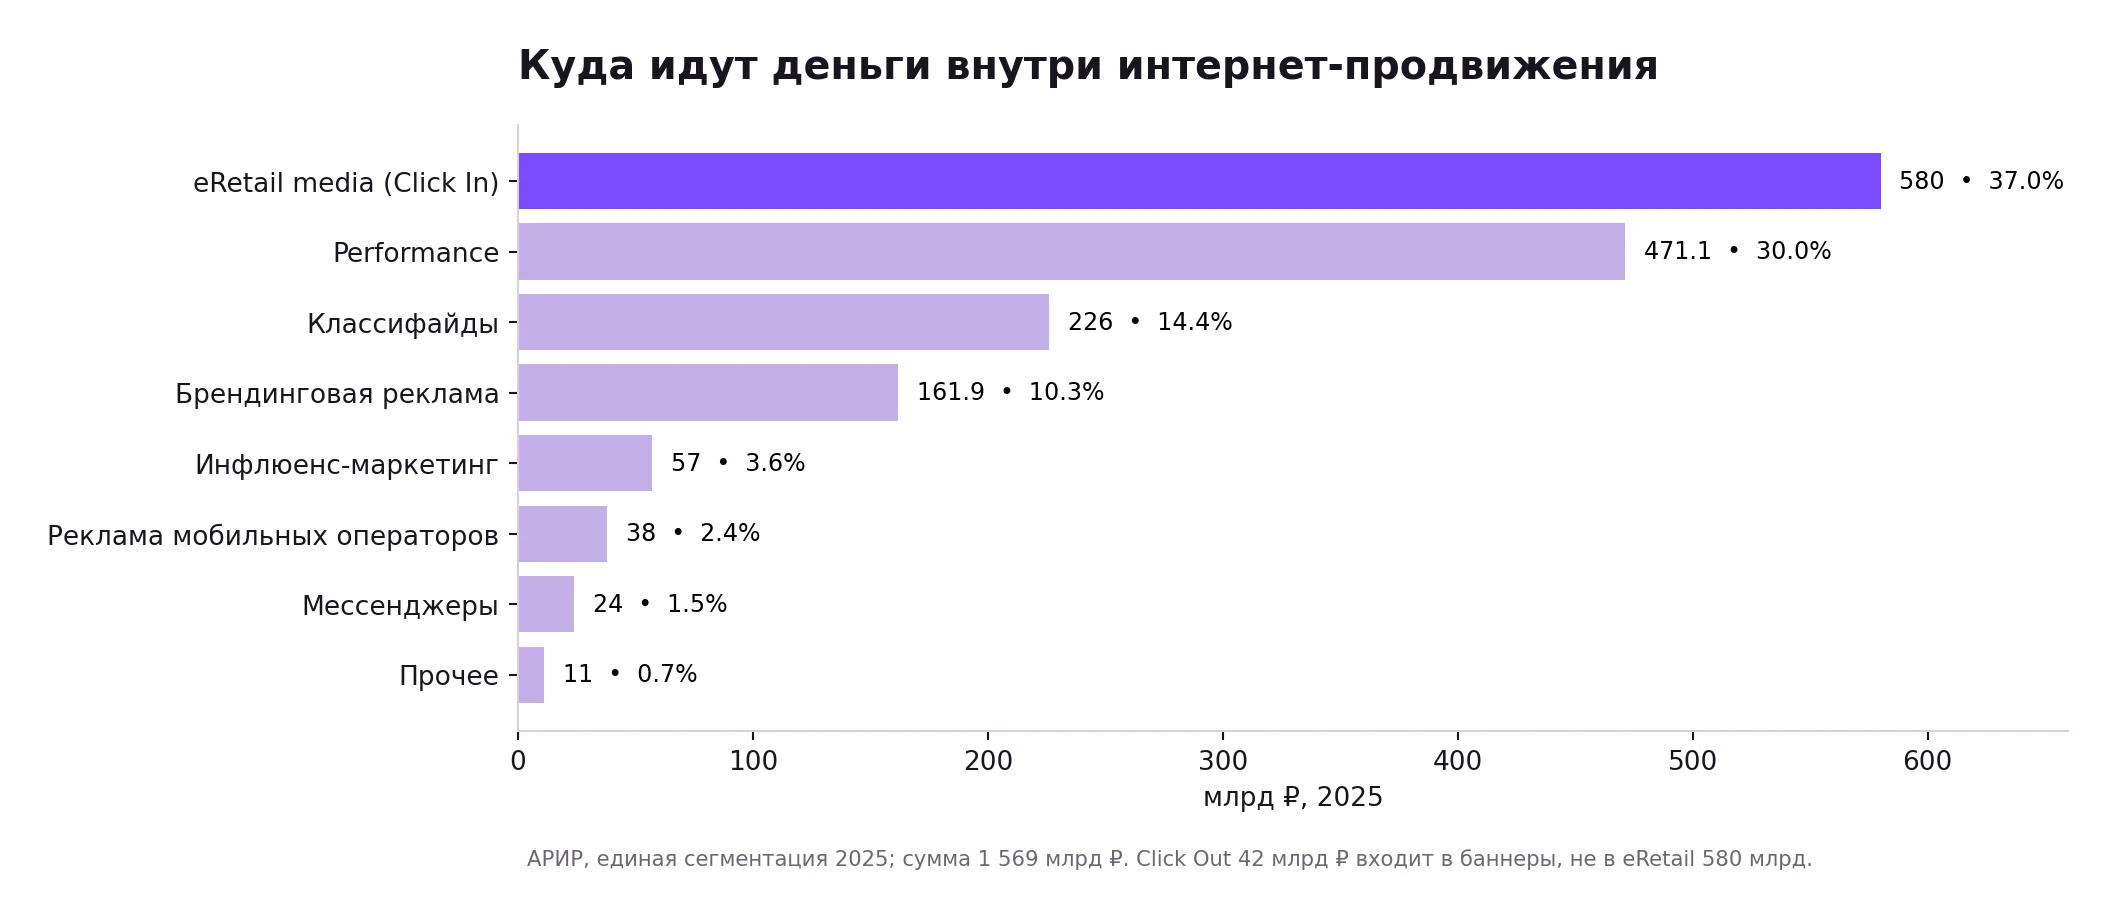
В 2025 году АРИР перенесла баннеры Click Out внутри ритейл-площадок в раздел брендинговых баннеров: 42 млрд ₽ этих размещений входят в баннерную строку (122,6 млрд), а не в 580 млрд eRetail. По словам ассоциации, также исключено ко-промо. Это механизм, из-за которого некорректно сравнивать старые и новые «доли retail media» без перекладки таксономии.
5. Внутренняя цифровизация наружной рекламы
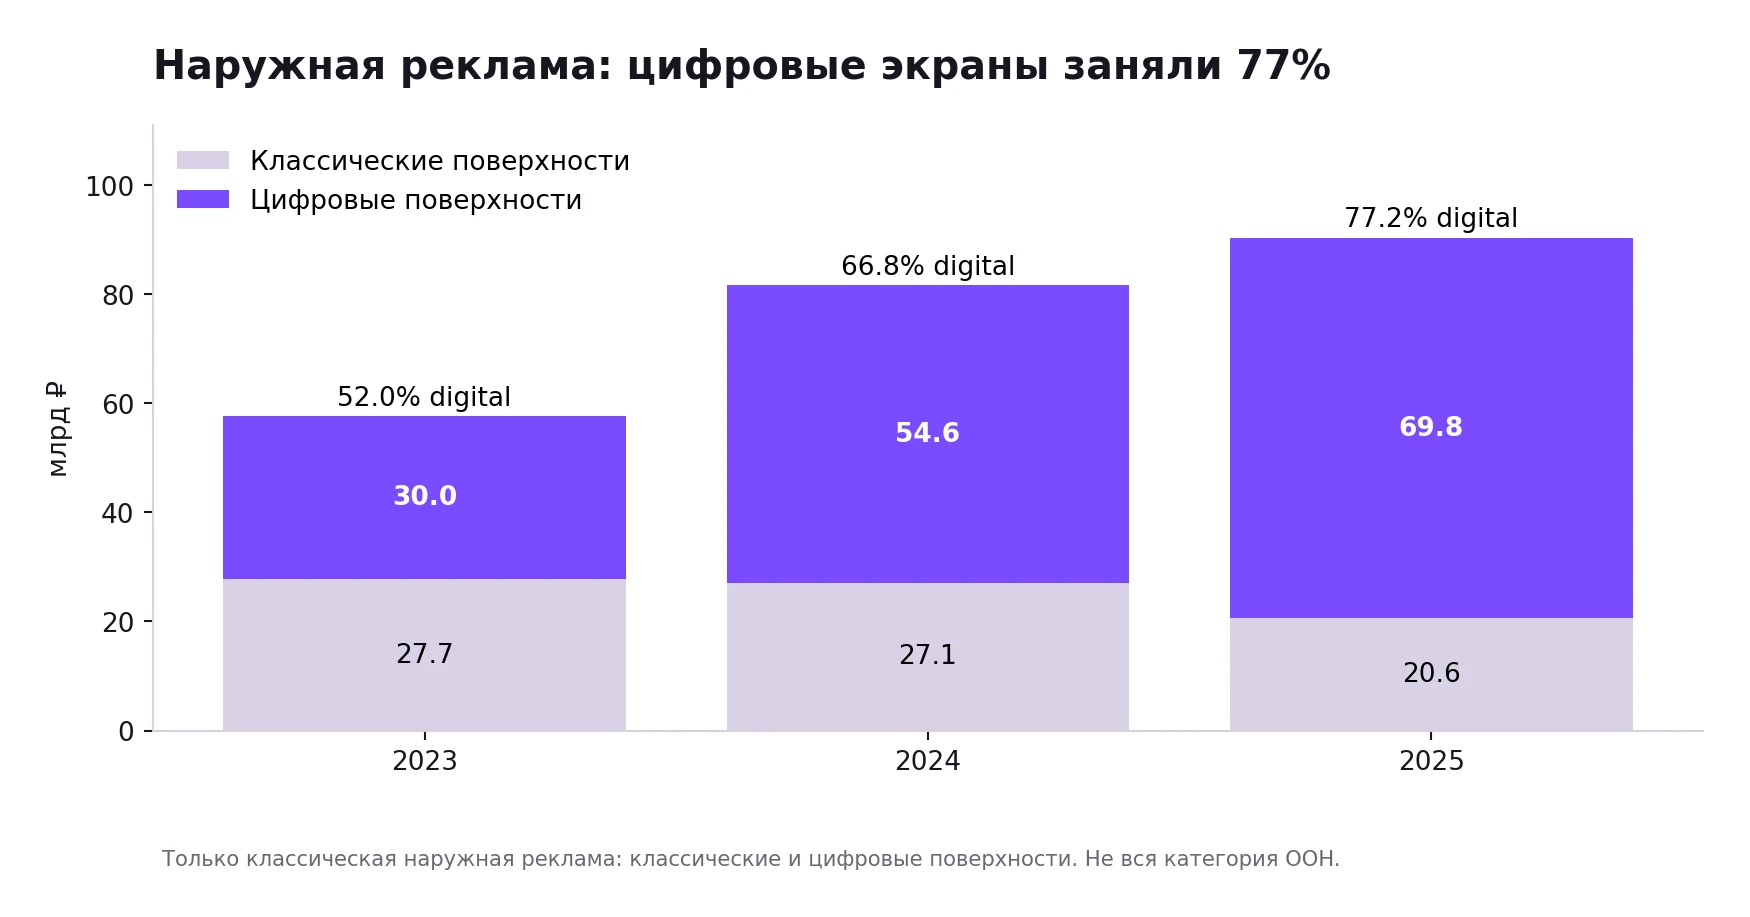
Доля цифровых конструкций в классической наружной рекламе (вне транзитной/indoor) увеличилась примерно с 52% в 2023 до 66,8% в 2024 и 77,2% в 2025. В рублях классические поверхности сократились с 27,1 до 20,6 млрд в 2024–2025, цифровые выросли с 54,6 до 69,8 млрд. Здесь виден сдвиг внутри одной товарной категории, но оценить изменение числа экранов или цены одного показа без иных данных нельзя.
6. География: национальный рост скрывает нулевую динамику в городах
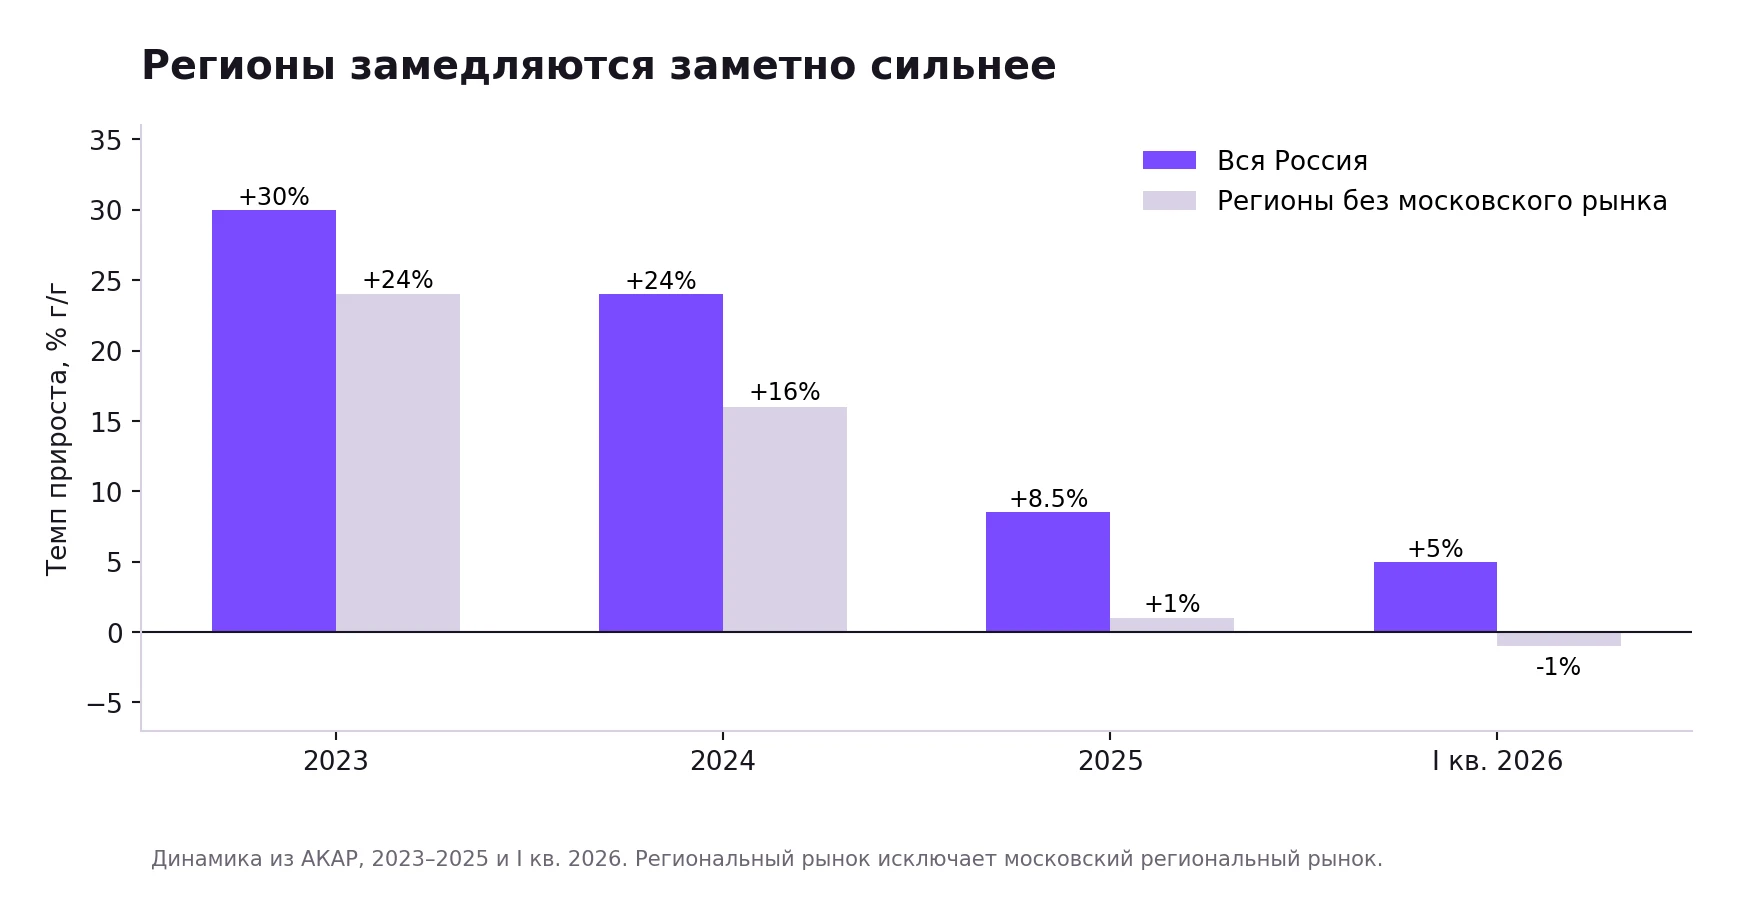
По АКАР в 2025 национальный медиарынок вырос на 8,5%, а рынок региональной рекламы без московского регионального рынка — примерно на 1%. В I квартале 2026 общий рост составлял 5%, региональный рынок сократился на 1%. Общерыночные цифры не переносятся на региональный медиаплан.
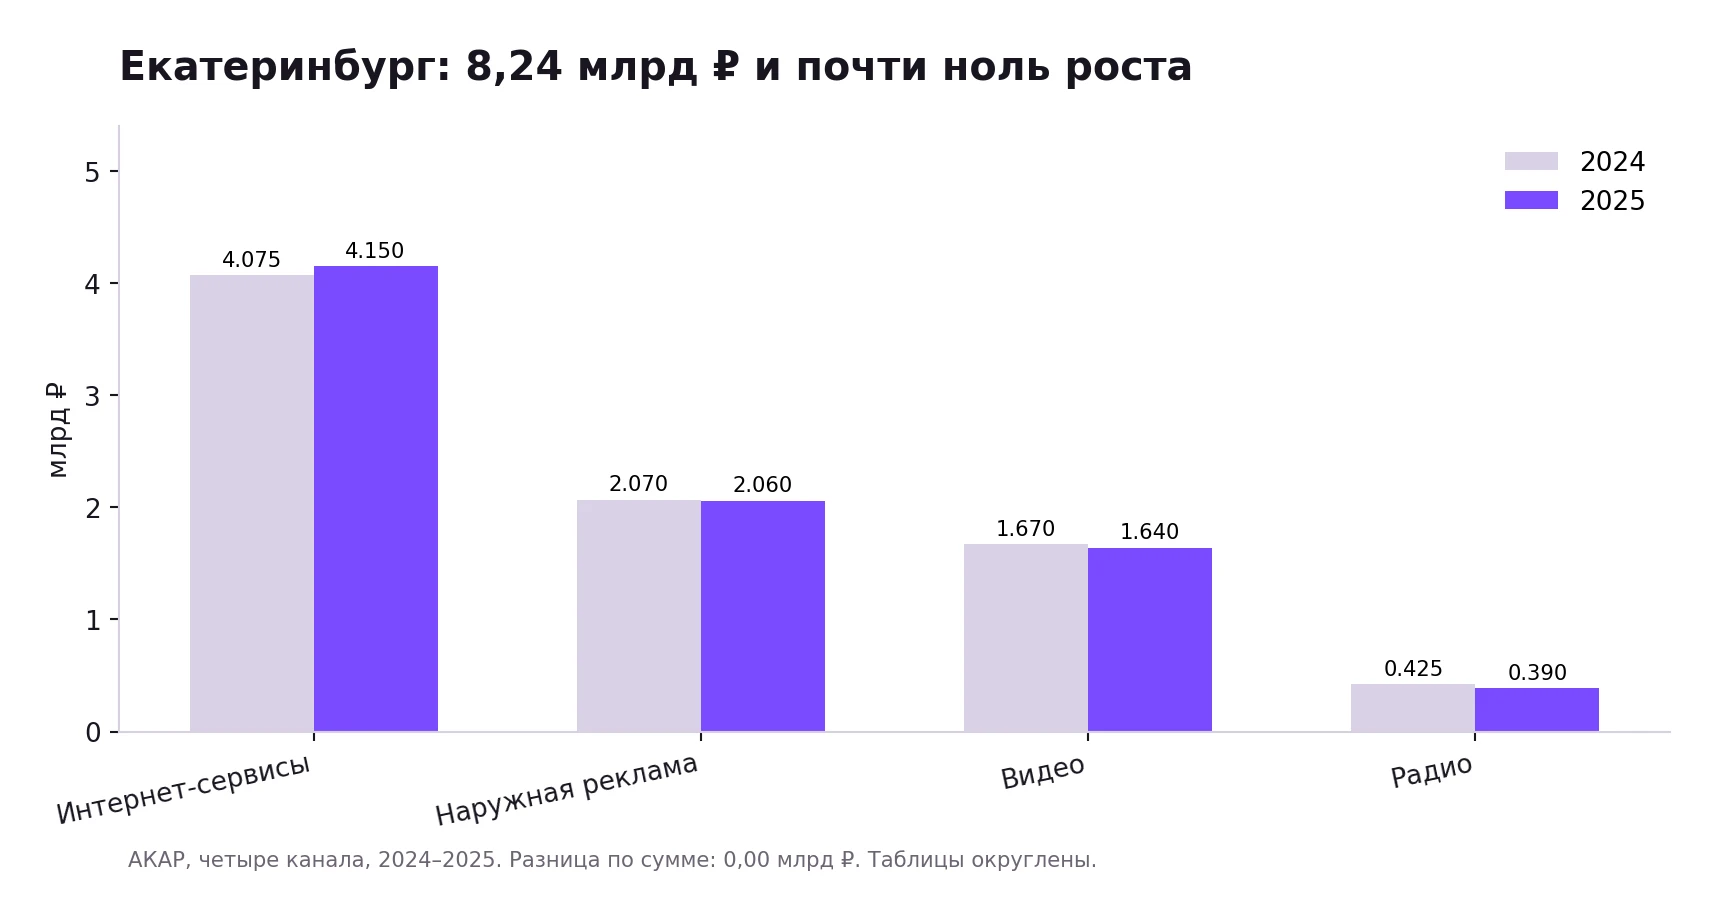
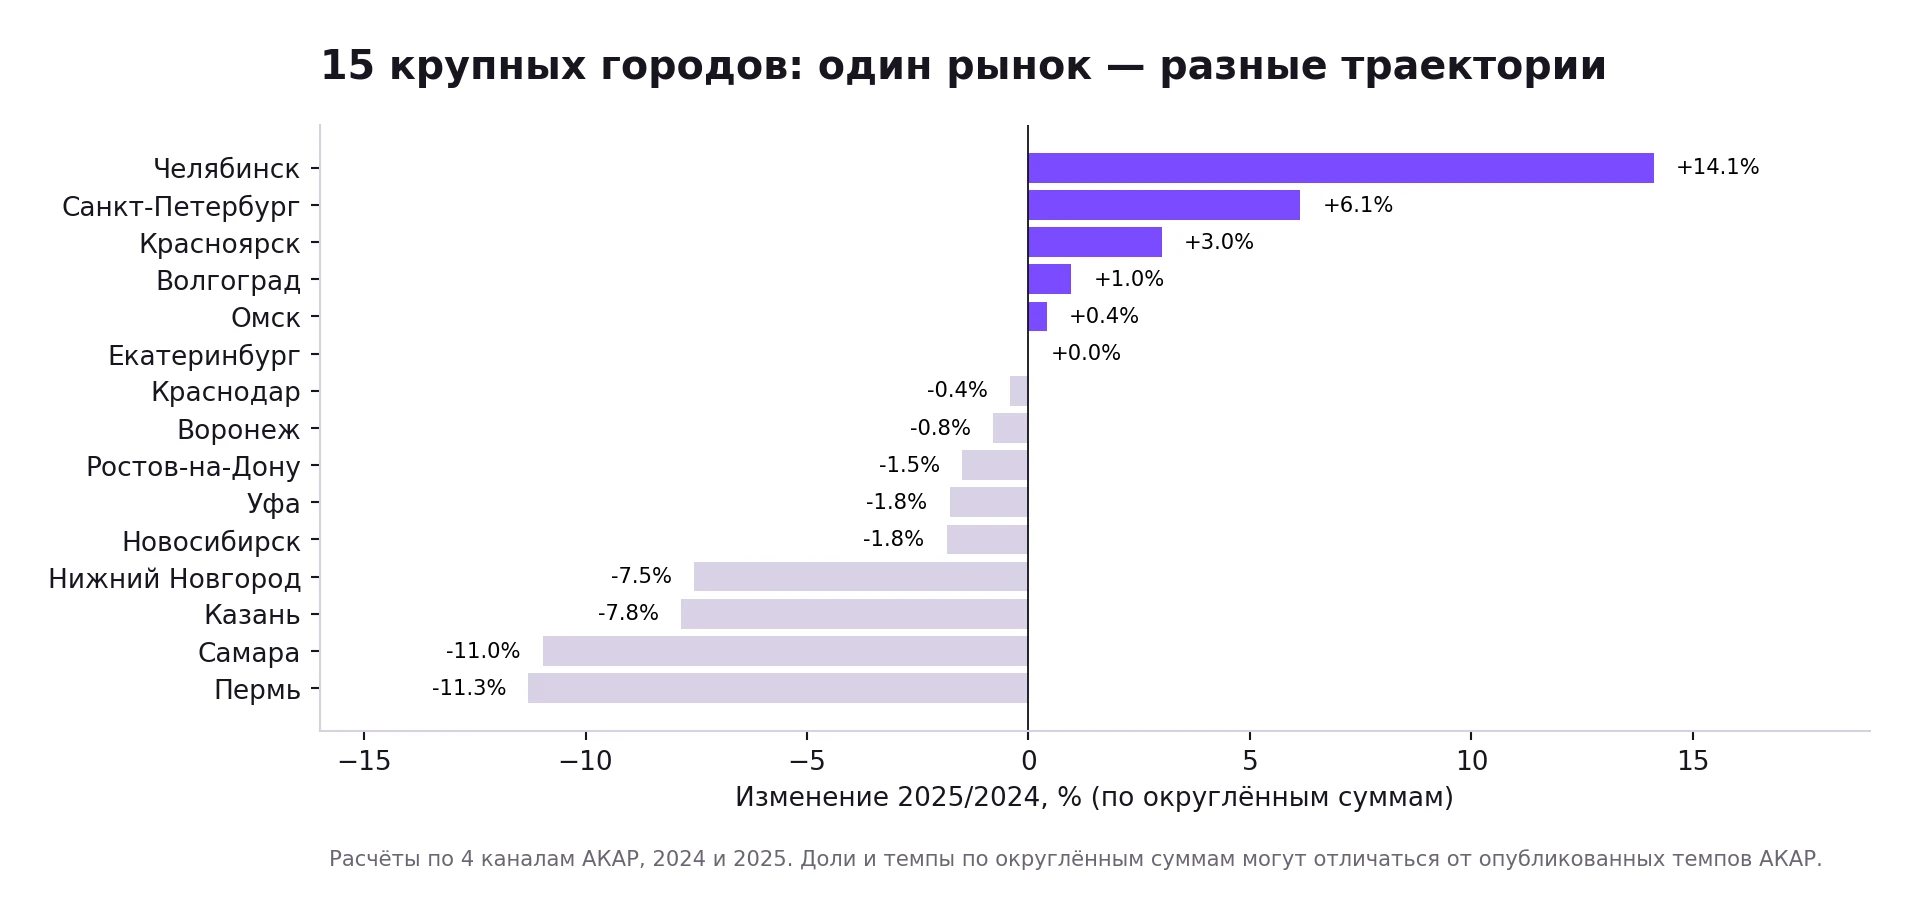
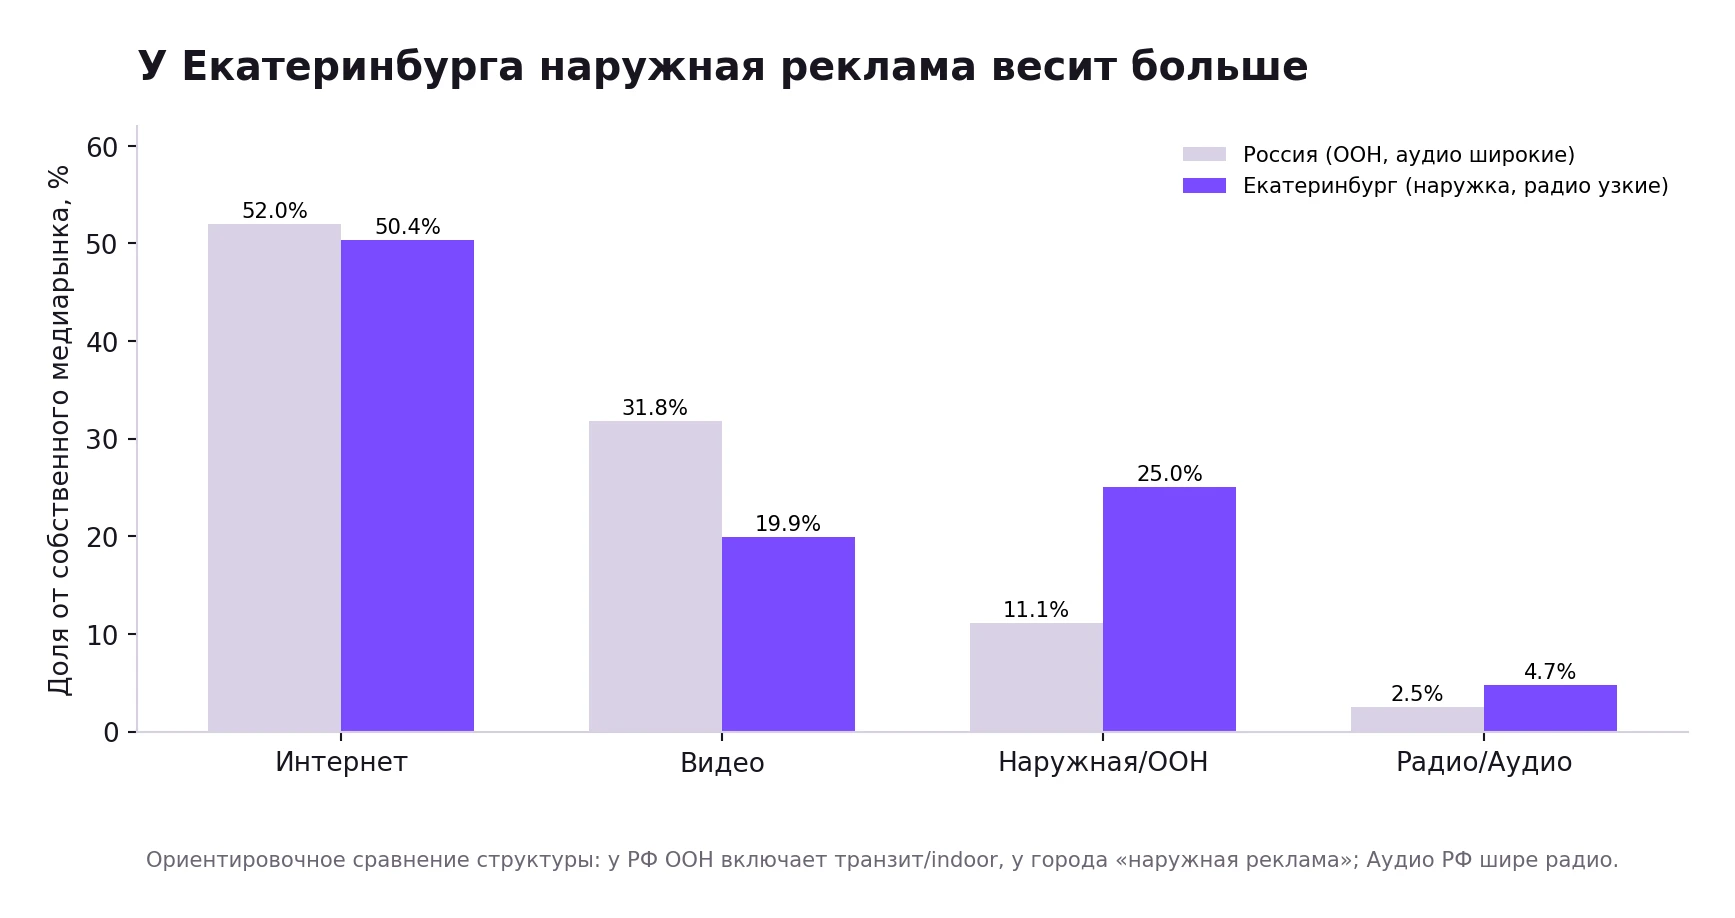
Екатеринбург — пример замедления до нуля: 8,24 млрд ₽ по четырем медиаканалам как в 2024, так и в 2025. Прибавка интернет-сервисов на 75 млн ₽ почти в точности компенсирована сокращением видео (30 млн), радио (35 млн) и наружной рекламы (10 млн). Это не транзакционная карта откуда деньги ушли; это разложение арифметической суммы.
Среди 15 опубликованных городов наиболее быстрый по рассчитанным округленным суммам рост был у Челябинска (примерно +14%), заметное снижение — у Самары и Перми (около −11%). В отдельных городах отличие от опубликованных АКАР процентов составляет десятые доли пункта: ассоциация использует неокругленные данные.
7. 2026: что известно и почему нельзя строить годовой прогноз по кварталу
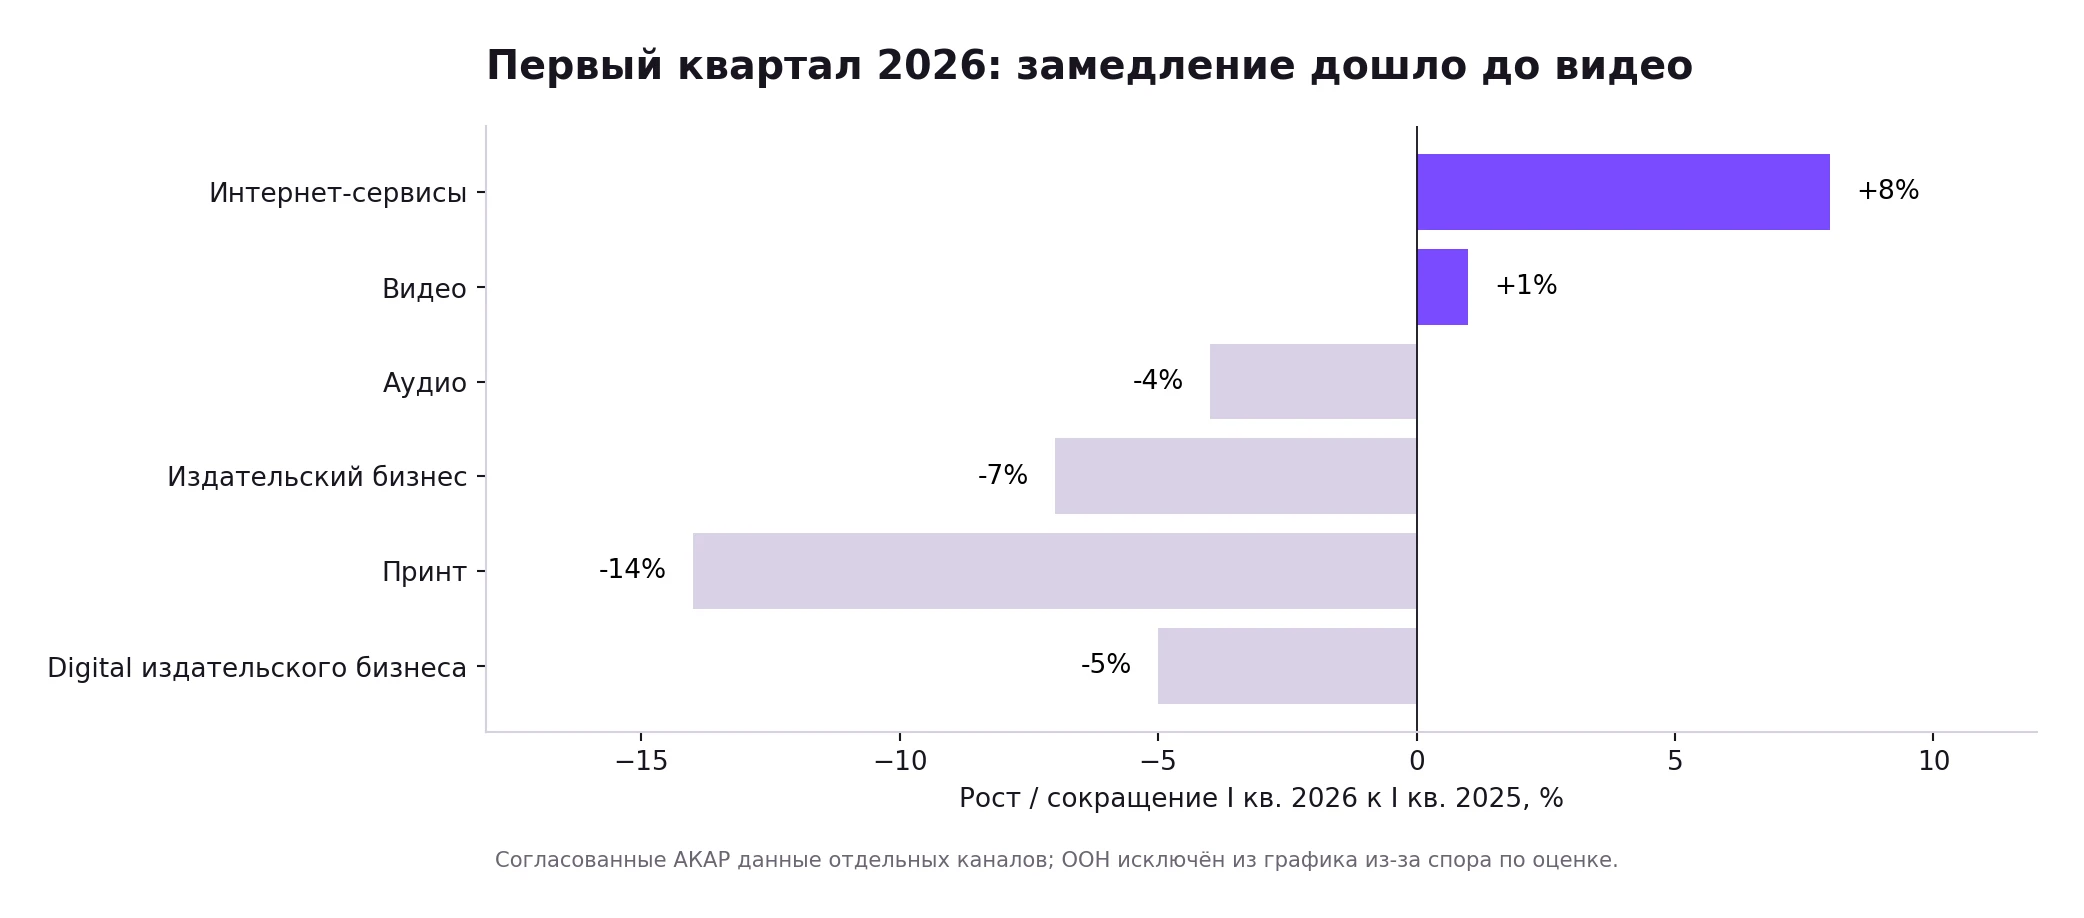
По согласованной оценке АКАР за I квартал 2026 интернет-сервисы выросли на 8%, видео — на 1%, аудио сократилось на 4%, издательский бизнес — на 7%, в том числе печатный подсегмент на 14%. Весь рынок оценен в 220–222 млрд ₽ (+5%). Величина OOH в квартальной таблице отсутствует из-за разногласий экспертов; это не нулевой рынок.
8. Ставка ЦБ: макроконтекст, проверка гипотезы
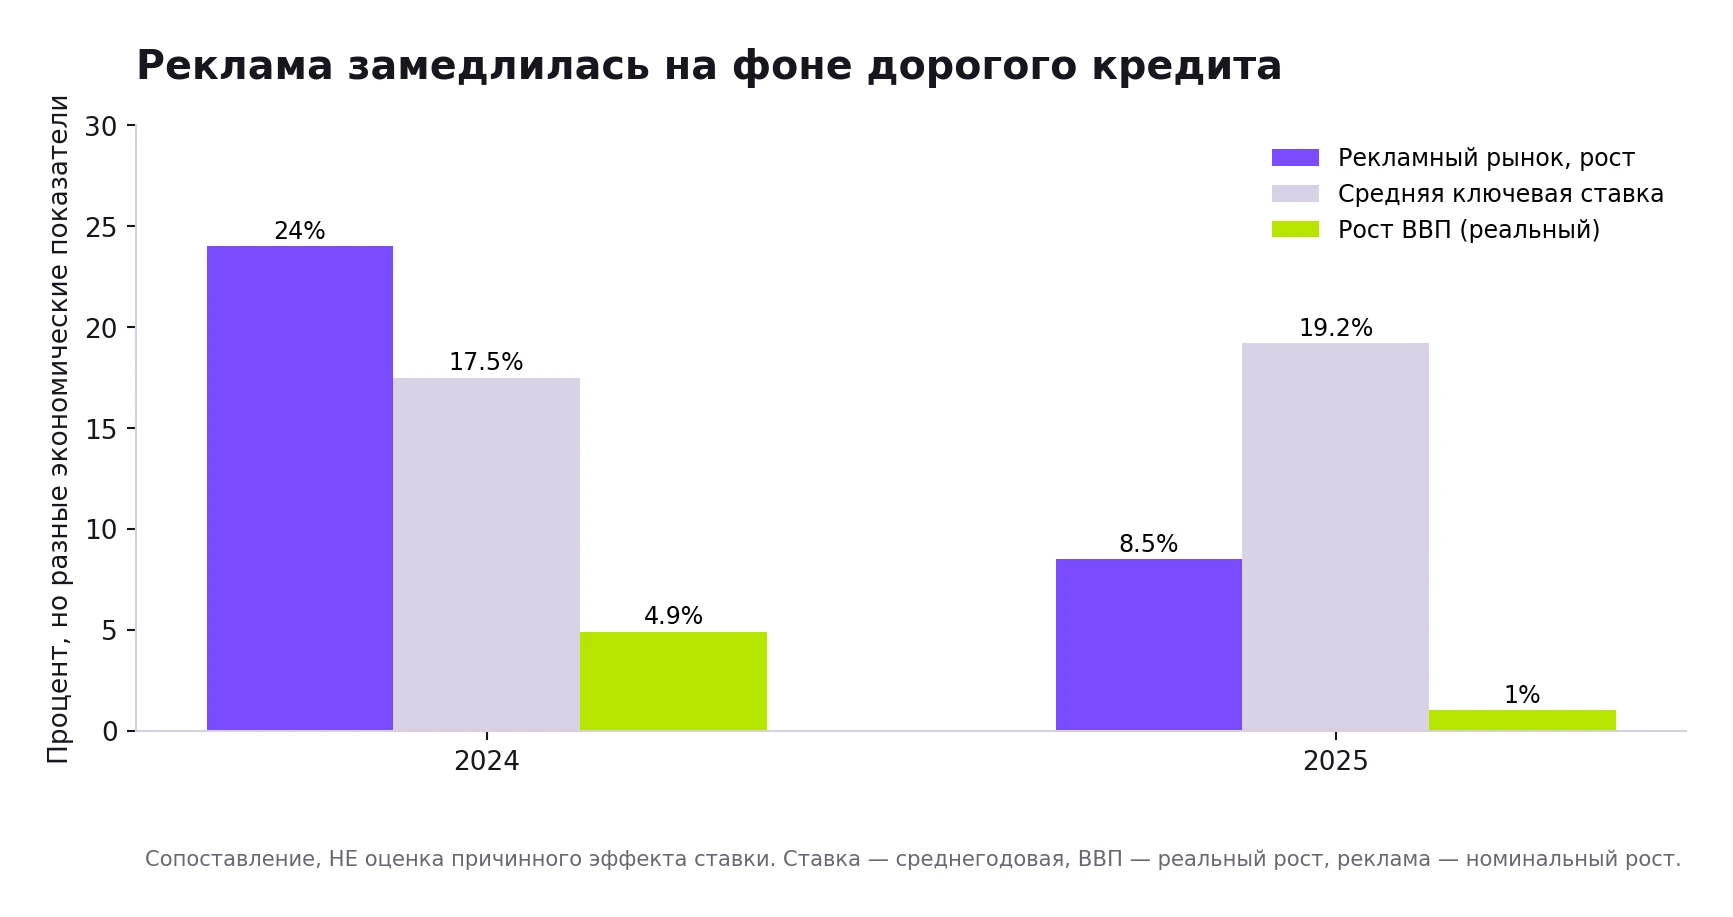
По данным Банка России, средняя ключевая ставка за 2024 год была 17,5%, за 2025 — 19,2%; реальный рост ВВП замедлился с 4,9% до 1,0%. За то же время рост расходов на рекламу в медиа снизился примерно с 24% до 8,5%. Согласованное по времени изменение совместимо с гипотезой об охлаждении спроса, но не изолирует влияние ставки от доходов, цен на инвентарь, ограничений рекламных платформ и иных факторов.
23 октября 2026 года Банк России сохранил ставку на 14%. Это актуальный контекст для редакционной даты, однако сравнивать точку «ставка на 23 октября» с полным годом 2025 или бюджетами I квартала 2026 как синхронное наблюдение неправильно. [8]
9. Столкновение измерений инфлюенс-маркетинга
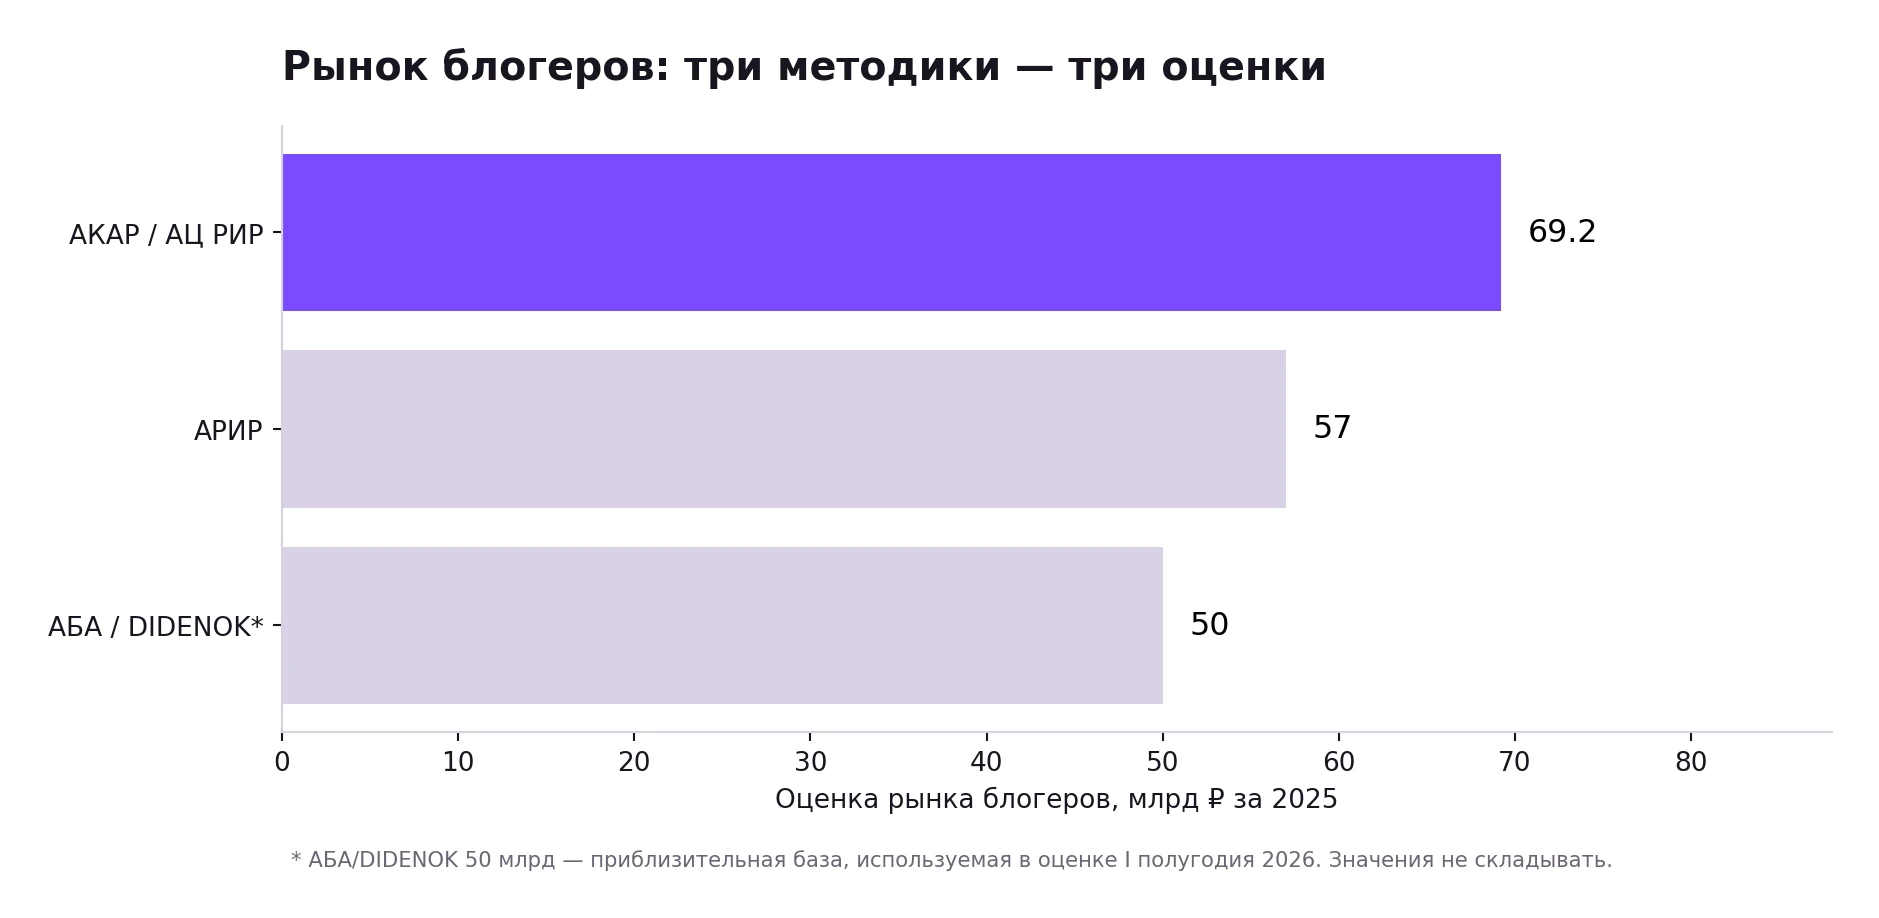
В 2025 году АКАР / АЦ РИР оценили этот рынок в 69,2 млрд ₽; АРИР опубликовала 57 млрд ₽; в оценке АБА/DIDENOK TEAM за I полугодие 2026 фигурирует приблизительная база 50 млрд ₽ за весь 2025 год. В разных исследованиях различаются включаемые размещения, методы определения цены, охват и опора на реестровые данные. Называть одну оценку бесспорной нельзя.
10. Почему платежи продавцов нельзя напрямую назвать рекламой
Ozon в отчете за III квартал 2026 указал выручку от услуг 275,7 млрд ₽ (+70% год к году). В ней вместе находятся логистика, информационные и маркетинговые услуги. Отдельной рекламной выручки в этой строке нет. Разница между общей экономикой маркетплейса и его рекламной монетизацией — существенный риск двойного счета в исследованиях retail media. [10]
11. Какая дополнительная работа даст еще более сильную доказательность
Панель 20–40 рекламодателей с одинаковыми бюджетными статьями 2024, 2025 и 2026: тогда можно исследовать фактический перенос денег, а не только различия отраслевых итогов. В этой версии такой панели нет.
Сопоставимые индексы стоимости рекламного контакта по ТВ, интернет-видео, DOOH и performance. Без них нельзя оценить физический рост инвентаря.
Разбивка retail media по собственным продавцам маркетплейса и внешним рекламодателям; тогда будет понятно, что именно называется перетоком «из медиа».
Городские сравнения с региональными индексами цен и с изменениями числа рекламодателей. Общий российский ИПЦ подходит только для вспомогательного ориентира.
Контроль изменений методологии АКАР и АРИР по каждому году. Пересмотр прошлых оценок после выхода новой методики может заметно менять динамику.
Данные реальных результатов кампаний: верифицированные показы, инкрементальные продажи и стоимость привлеченного покупателя. Без них популярность канала не доказывает окупаемость.
Редакционные выводы и границы
Доказано: медиарынок номинально прибавил 78 млрд ₽ в 2025 году, региональная динамика хуже национальной, DOOH занял большую долю внутри наружной рекламы, а в таксономии АРИР крупнейшей digital-категорией стало eRetail. Доказано математически: номинальный рост медиарынка 2025 приблизительно соответствует общему среднегодовому ИПЦ.
Не доказано: что рекламодатели в точности забрали расходы из ТВ и отдали их маркетплейсам; что высокая ставка была единственной причиной замедления; что в 2025 произведено меньше показов; что канал с самым высоким ростом выручки лучше окупается у рекламодателя.
Реестр источников и первичная проверка
В реестре 64 различных ссылок после дедупликации старой базы. Основные измерения — АКАР, АРИР, Росстат, Банк России. Дополнительные документы нужны для методики, временной ретроспективы и проверки конфликтующих оценок. Это число URL, а не независимых выборок.
[01] АКАР. Рынок рекламы в медиа: 2025, сегменты и регионы. Источник
[02] АКАР. Рынок рекламы в медиа: 2024; ряд 2019–2024, города. Источник
[03] АКАР. Рекламный рынок в январе–марте 2026. Источник
[04] АРИР. Рынок интернет-рекламы и продвижения 2025. Источник
[05] Росстат. ИПЦ декабрь 2025, среднегодовые индексы 2024–2025. Источник
[06] Росстат. ИПЦ декабрь 2024, среднегодовые индексы 2023–2024. Источник
[07] Банк России. Годовой обзор 2025, средние ставки и ВВП. Источник
[08] Банк России. Решение по ставке от 23 октября 2026. Источник
[09] АКАР. Города 2025: согласованный с ЕРИР пересмотр. Источник
[10] Ozon. Отчет за III квартал 2026: состав выручки от услуг. Источник
[11] АКАР. Отдельное мнение группы OOH по I кварталу 2026. Источник
[12] АКАР. АКАР 2023: старая оценка 2023 до пересчета. Источник
[13] Коммерсантъ. Ранняя оценка Екатеринбурга за 2025, 3 канала. Источник
[14] АКАР. Рекламный рынок, январь–сентябрь 2025. Источник
[15] АКАР. Рекламный рынок, январь–июнь 2025. Источник
[16] АКАР. Рекламный рынок, I квартал 2025 (без OOH). Источник
[17] АКАР. Рекламный рынок, январь–сентябрь 2024. Источник
[18] АКАР. Рекламный рынок, январь–июнь 2024. Источник
[19] АКАР. Рекламный рынок, I квартал 2024. Источник
[20] АКАР. Рынок рекламы за 2023 год (архивная оценка). Источник
[21] АКАР Северо-Запад. Рынок рекламы Санкт-Петербурга, I квартал 2025. Источник
[22] АКАР Северо-Запад. Объемы петербургского рынка рекламы. Источник
[23] АКАР / АЦ РИР. Объем инфлюенс-маркетинга 2025 и сверка с ЕРИР. Источник
[24] АРИР. Традиционные сегменты digital, I полугодие 2026. Источник
[25] АРИР. Интернет-реклама и продвижение, итоги 2024. Источник
[26] АРИР. Методика и ответы на частые вопросы. Источник
[27] АРИР / Data Insight. Барометр МСП: интерактивная реклама, 2025–2026. Источник
[28] АРИР. Digital Advertisers Barometer 2025. Источник
[29] АРИР. Метрики eRetail media для 2026 года. Источник
[30] АРИР. Качество трафика цифровой рекламы в 2025 году. Источник
[31] АРИР. Стандарт измерения видимости digital-рекламы. Источник
[32] АРИР. Традиционные сегменты digital, январь–сентябрь 2025. Источник
[33] АРИР. Дайджест eRetail media, II квартал 2026. Источник
[34] АРИР. Карта eRetail media 2026. Источник
[35] АРИР. Глоссарий eRetail media 2026. Источник
[36] АРИР. Карта рынка Digital Audio Ad, 2026. Источник
[37] АРИР / Telega.in. Исследование рынка Telegram-рекламы 2025, PDF. Источник
[38] АРИР. Бенчмарки качества трафика 2025, публикация 2026, PDF. Источник
[39] АРИР. Бенчмарки качества трафика 2025, PDF. Источник
[40] АРИР. Медиапотребление на подключенных устройствах, PDF. Источник
[41] АРИР. Исследование рекламного фрода, PDF. Источник
[42] АРИР. Барометр рекламодателей 2025, презентация, PDF. Источник
[43] Яндекс, IR. Финансовые результаты 2025. Источник
[44] Яндекс, IR. Финансовые результаты I квартала 2026. Источник
[45] Яндекс, IR. Финансовые результаты II квартала 2026. Источник
[46] VK, IR. Финансовые результаты 2025. Источник
[47] VK, IR. Финансовые результаты I полугодия 2026. Источник
[48] VK. Китайские рекламодатели в VK, I полугодие 2026. Источник
[49] Ozon, IR. Результаты II квартала 2026. Источник
[50] АКИТ. Итоги интернет-торговли 2025 (первичная версия). Источник
[51] АКИТ. Интернет-торговля в I полугодии 2026. Источник
[52] АКИТ. Сводные данные интернет-торговли. Источник
[53] Data Insight. Интернет-торговля в России 2026: итоги 2025. Источник
[54] Data Insight. Интернет-торговля в России 2026, полный PDF. Источник
[55] Data Insight / Точка. Исследование селлеров маркетплейсов 2025. Источник
[56] АБА / DIDENOK TEAM. Инфлюенс-маркетинг I полугодие 2026. Источник
[57] АБА. Инфлюенс-маркетинг после 2025. Источник
[58] АБА / eLama. Рекламодатели в MAX в 2026 году. Источник
[59] Mediascope. Медиапотребление и аудитория: конференционные данные. Источник
[60] Mediascope / AdIndex. Исследование видеопотребления, PDF. Источник
[61] Mediascope / AdIndex. Кросс-медийное потребление, PDF. Источник
[62] Банк России. Потребительские цены и инфляционные ожидания, август 2026. Источник
[63] КонсультантПлюс, текст закона. 38-ФЗ, статья 18.2: обязательные отчисления за интернет-рекламу. Источник
[64] КонсультантПлюс. 479-ФЗ: изменения закона о рекламе. Источник